L’Investisseur Antifragile

Nous cherchons les îles que seules les tempêtes révèlent.

La doctrine

La méthode.

Trois exigences, jamais une seule. Une entreprise doit être décotée, rentable et solide — les trois ensemble, sinon elle ne passe pas. C’est aussi simple, et aussi contraignant, que cela.

Trois héritages

Graham pour le prix, Buffett pour la qualité, Taleb pour la survie.

Une règle cumulative

Réussir deux exigences sur trois ne donne pas deux tiers d’un dossier. Cela donne un refus.

Des règles publiques

Ce qui nous ferait sortir est écrit avant d’entrer, et reste consultable après.

D’où vient la méthode

Trois héritages, une seule grille.

Aucun des trois ne suffit seul. Graham achète bon marché et se fait piéger par les entreprises qui le méritent ; Buffett paie la qualité et parfois trop cher ; Taleb survit à tout mais ne dit pas quoi acheter. Ensemble, ils forment une contrainte tenable.

Le prix

Graham

Ne rien payer au-dessus de ce que l’entreprise vaut, et exiger une marge entre les deux. Un écart mesuré, pas une intuition sur l’avenir.

La qualité

Buffett

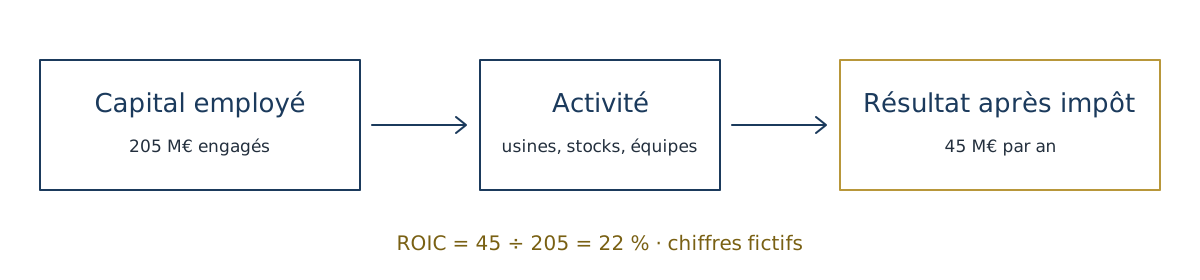
Une entreprise qui gagne durablement plus que son capital ne coûte. Sans cette exigence, le bon marché n’est qu’un déclin qui n’a pas fini de se voir.

La survie

Taleb

Préférer rater une hausse à subir une ruine. Ce qui compte n’est pas le gain moyen mais ce qui reste après la pire année.

La règle qui coûte

Deux sur trois, c’est zéro.

La tentation permanente est d’accepter un dossier qui réussit brillamment deux exigences et échoue de peu sur la troisième. C’est exactement là que se logent les pertes définitives : une décote réelle sur une entreprise qui détruit de la valeur, une belle rentabilité payée trop cher, un dossier parfait sur un bilan qui ne passera pas l’année.

Nous préférons une liste courte et des refus nombreux. Le coût de cette règle est visible : nous ratons des hausses. Le bénéfice l’est moins, parce qu’il se mesure en ruines évitées.

Créer ou détruire de la valeur : l’écart entre ce que rapporte le capital et ce qu’il coûte.

Les limites, écrites

Ce que nous ne faisons pas.

Prédire un cours

Ni objectif de prix, ni calendrier. Nous estimons ce qu’une entreprise vaut ; quand le marché s’en apercevra ne nous appartient pas.

Conseiller une personne

Nous ne connaissons ni votre situation, ni votre horizon, ni votre fiscalité. Une analyse publique ne peut pas en tenir compte.

Vendre un titre au lecteur

Aucun contenu sponsorisé, aucune affiliation, aucun partenariat sur une entreprise citée.

Cacher un échec

Un dossier écarté, une thèse cassée, une perte : chacun est publié, daté, expliqué. Le track record inclut les mauvaises années.

L’antifragilité en pratique

Trois régimes, une même conduite.

Être antifragile ne consiste pas à prévoir la tempête, mais à être construit pour qu’elle serve. Ce qui change selon le régime, ce n’est pas la méthode : c’est ce qu’elle permet de faire.

Au port

Quand tout est cher

La liste se vide, le cash s’accumule, et l’ennui devient une position. Ne rien acheter est une décision, pas une absence de décision.

Au large

Quand le marché hésite

Le travail ordinaire : examiner, écarter, attendre. La plupart des dossiers finissent en refus, et c’est le fonctionnement normal.

Par gros temps

Quand tout baisse

Les exigences ne bougent pas, mais les occasions arrivent ensemble. C’est l’année qui fait la décennie — à condition d’avoir gardé de quoi acheter.

Voir la méthode à l’œuvre

Une méthode se juge sur ses dossiers.

Les analyses publiées appliquent cette grille, du premier examen au verdict — refus compris.