El Dorado
Seize façons de valoriser la même flotte, deux verdicts inconciliables
Un métier de cycle au sommet de son cycle pose au lecteur de méthode la seule question qui compte vraiment : faut-il croire la trésorerie qui rentre aujourd'hui, ou le bénéfice normalisé que l'histoire finira par imposer ?
L Investisseur Antifragile16 septembre 202634 min de lecture
Passeport
- Place de cotation
- Borsa Italiana
- Secteur
- Transport maritime
- Pays
- Luxembourg
- Capitalisation
- 929 M EUR
- Poche
- PEA
- Statut
- Position d'attente
Escale I
Pourquoi maintenant
Il y a des secteurs où l'on gagne de l'argent parce que l'entreprise est meilleure que ses concurrentes. Et il y en a d'autres où l'on gagne de l'argent parce que le monde s'est réorganisé sans demander la permission à personne.
Le transport maritime de produits raffinés appartient à la seconde catégorie, et c'est précisément ce qui le rend inconfortable pour un investisseur de méthode : la qualité de la gestion y compte, mais elle compte moins que la géographie. Trois mouvements se sont additionnés, et aucun des trois ne dépend d'une décision d'entreprise.
Le premier est une affaire de distance. Le raffinage a quitté les zones de consommation pour se rapprocher des zones de production ou des pays à coûts énergétiques faibles. Conséquence arithmétique : le même litre d'essence voyage plus longtemps avant d'arriver dans un réservoir européen. Le métier ne se mesure pas en tonnes, il se mesure en tonnes-milles — et la tonne-mille augmente même quand la tonne stagne.
Le deuxième est une affaire de désordre. Le cabinet Veson Nautical, dans ses perspectives du troisième trimestre 2026, note que les marchés pétroliers ont affiché « une vigueur remarquable, bien au-delà de ce que la perte de volume impliquerait normalement », attribuée aux inefficiences de repositionnement et à l'allongement des distances atlantiques. Traduction : quand les flux se compliquent, la flotte disponible se raréfie sans qu'un seul navire soit sorti de l'eau. Le désordre est un actif pour celui qui possède les coques.
Le troisième est une affaire de temps long, et c'est le plus intéressant parce qu'il est le plus lent à se retourner. Un armateur qui commande un navire aujourd'hui le reçoit dans trois ans. La vague de commandes déclenchée en 2026 — Veson relève 126 très grands transporteurs de brut commandés au seul premier trimestre contre 82 pour toute l'année 2025 — ne pèsera donc pas sur les taux de 2026, mais sur ceux de 2028 et 2029.
Voilà le décor. Un métier dont la demande s'allonge, dont l'offre ne peut pas répondre avant trois ans, et dont personne ne veut parler dans un dîner.
La question de l'escale
Si la rente vient de la géographie et non de l'entreprise, combien de temps une entreprise peut-elle être payée pour quelque chose qu'elle n'a pas fait ?
Escale II
Le pic qu'on peut mesurer, et la pente qu'on ne peut pas
Le décor produit des chiffres. Ces chiffres sont publics, et ils sont spectaculaires — ce qui est exactement le problème.
Prenons une maison du secteur, dont nous donnerons le nom plus bas. Son communiqué du 30 juillet 2026 annonce un taux d'affrètement moyen au comptant de 57 547 dollars par jour au deuxième trimestre, contre 44 247 sur l'ensemble du semestre. Faites la soustraction : le premier trimestre tournait autour de trente et un mille. Le taux a donc presque doublé d'un trimestre à l'autre.
Le résultat net suit la même pente : 51,9 millions de dollars sur le seul deuxième trimestre, sur 79,4 au semestre — soit près des deux tiers du semestre concentrés sur trois mois.
C'est une excellente nouvelle pour l'exercice en cours. C'est une très mauvaise nouvelle pour quiconque voudrait extrapoler. Un doublement de prix en trois mois n'est pas une amélioration opérationnelle : c'est un marché tendu. L'entreprise n'a rien fait de différent entre mars et juin. Le monde l'a fait pour elle.
Et voici le contrepoint, que nous mettons délibérément avant la conclusion : sur quinze ans, la croissance du chiffre d'affaires de cette maison ressort à deux pour cent réels par an. Voilà ce que ce métier fait vraiment sur une durée honnête. Le reste est du bruit autour de deux pour cent.
Le marché, lui, ne tranche pas : le cours se tient douze pour cent au-dessus de sa moyenne de deux cents jours, mais cinq pour cent sous son plus haut du trimestre. Il a entendu le trimestre. Il ne l'a pas capitalisé.
L'entreprise n'a rien fait de différent entre mars et juin. Le monde l'a fait pour elle — et le monde reprend ce qu'il donne.
La question de l'escale
À quel niveau le taux d'affrètement se stabilise-t-il quand la vague de commandes arrive, et ce niveau-là, faut-il le payer huit fois ou vingt fois ?
Aller plus loinICI le renvoi vers la cartographie du secteur
Figure 1
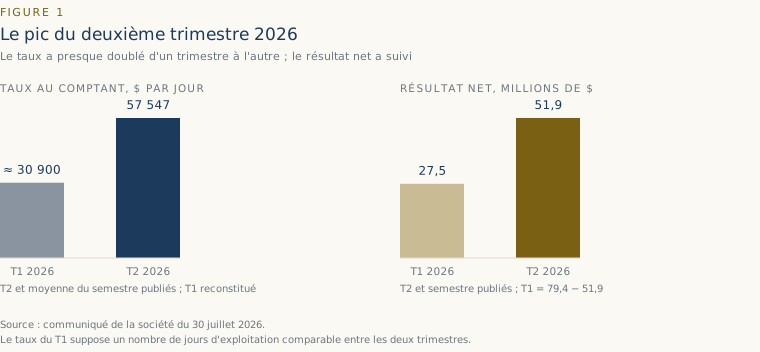
Le taux d'affrètement au comptant a presque doublé entre le premier et le deuxième trimestre 2026, et le résultat net a suivi. Le premier trimestre n'étant pas publié séparément, il est reconstitué par soustraction de la moyenne semestrielle — ce qui suppose un nombre de jours d'exploitation comparable entre les deux trimestres.
Source : communiqué de la société du 30 juillet 2026. Graphique LIA.
Escale III
Le signal d'anomalie
Ce qui m'a arrêté n'est pas le secteur. C'est un écart de raisonnement.
Le marché sait très bien valoriser deux choses : une entreprise qui croît régulièrement, et une entreprise qui décline régulièrement. Il ne sait pas valoriser une entreprise dont les résultats font des montagnes russes autour d'une moyenne. Devant ce profil, il applique un réflexe simple : il prend le bénéfice du moment, il le juge intenable, et il refuse de le payer plus de six ou huit fois. C'est prudent. C'est parfois juste. Et c'est exactement là que se cache la question à laquelle je n'ai pas de réponse confortable.
Parce que sur ce dossier précis, les méthodes de valorisation ne se contentent pas de diverger à la marge. Elles se contredisent frontalement. J'en ai passé seize sur la même société, à la même date, avec les mêmes comptes. Huit annoncent une décote de quarante à soixante-quinze pour cent. Trois annoncent une surévaluation de trente-trois à cent soixante-quatre pour cent. Les cinq autres se tiennent entre les deux.
Un écart pareil ne vient pas d'une erreur de calcul. Il vient d'une divergence d'hypothèse sur une seule question, et cette question est celle de l'escale.
La suite de cet article ne porte donc pas sur la décote. Annoncer trente et un pour cent de décote sans dire que trois méthodes normalisées crient l'inverse serait exactement la complaisance que la méthode interdit. Elle porte sur la tension entre deux façons de lire le même bénéfice — et sur ce qu'on accepte de parier quand on ne peut pas trancher.
Le marché la classe comme une épave qui flotte encore. Elle se classe comme une machine qui gagne le double de son coût du capital. Ce n'est pas une nuance de vocabulaire — c'est tout l'écart entre acheter et regarder.
La question de l'escale
Ce que cette entreprise gagne aujourd'hui, est-ce son bénéfice, ou est-ce un accident heureux ?
Pour comprendreICI le renvoi vers la lecon sur l allocation du capital
Mise en garde
Ce que l'escale précédente ne lève pas : un multiple bas calculé sur un bénéfice de pic n'est pas un multiple bas, c'est un multiple normal déguisé. Huit fois le résultat d'exploitation de 2026 pourrait être quinze ou vingt fois celui d'une année moyenne, et personne ne peut le savoir aujourd'hui — nous non plus. Tout ce qui suit doit être lu avec cette réserve en tête, y compris nos propres conclusions.
Vous voulez savoir lequel.
Le nom, le ticker, les six tableaux DQV, le score composite, la valeur intrinsèque et la décision de portefeuille : la suite de ce dossier est réservée à l'équipage.
Nom de l'entreprise, ticker et place de cotation
Six tableaux DQV, données live datées
Score DQV sur 100 et verdict : passe, sous surveillance, écarté
Valeur intrinsèque par trois méthodes, et la marge de sécurité
La thèse complète, et ce qui l'invaliderait
La décision de portefeuille, tranchée et datée
Gratuit · Aucune carte bancaire · Contenus éducatifs, pas de conseil personnalisé