Site icon L'investisseur AntiFragile

El Dorado — v2 (brouillon)

Le format El Dorado

L’Archipel El Dorado.

Une île, une entreprise. Chaque El Dorado prend une société européenne et va jusqu’au bout : ce qu’elle vaut, ce qu’elle coûte, ce qui pourrait casser la thèse — et la conclusion, même quand elle est négative.

Cinq axes d’examen

Décote, qualité, solidité, intégrité comptable, liquidité — dans cet ordre.

Une conclusion écrite

Chaque dossier se termine par un verdict daté. Y compris « non ».

Aucune recommandation

Un El Dorado décrit et conclut. Il ne dit pas quoi acheter, ni quand, ni combien.

L’anatomie d’un dossier

Comment une île est cartographiée.

Les cinq axes sont examinés dans cet ordre, et un dossier peut s’arrêter à n’importe lequel. Une entreprise bon marché qui échoue sur la qualité ne passe pas à l’étape suivante : elle est écartée, et l’écart est écrit.

I

La décote

Ce que l’on paie rapporté à ce que l’entreprise gagne réellement — pas au bénéfice comptable, mais au résultat d’exploitation et à la trésorerie. Une action peu chère n’est pas une décote.

II

La qualité

Le capital employé rapporte-t-il plus qu’il ne coûte ? Une entreprise qui croît en détruisant de la valeur est un piège lent.

III

La solidité

Combien d’années de résultat faudrait-il pour rembourser la dette. Une thèse juste avec un bilan fragile ne passe pas la première année difficile.

IV

L’intégrité comptable

Les comptes racontent-ils la même histoire que la trésorerie ? Marges, stocks, créances, provisions : on cherche l’écart entre ce qui est déclaré et ce qui est encaissé. C’est l’axe qui élimine les dossiers les plus séduisants.

V

La liquidité

Peut-on sortir sans déplacer le cours ? Une belle thèse sur un titre qu’on ne peut pas vendre reste une belle thèse sur le papier — et une position dont on ne sort pas est un risque, pas une conviction.

Ce que vous ouvrez

Un dossier, quatre pièces.

Un El Dorado n’est pas un avis : c’est un dossier. On peut en contester chaque pièce, parce qu’elles sont toutes montrées.

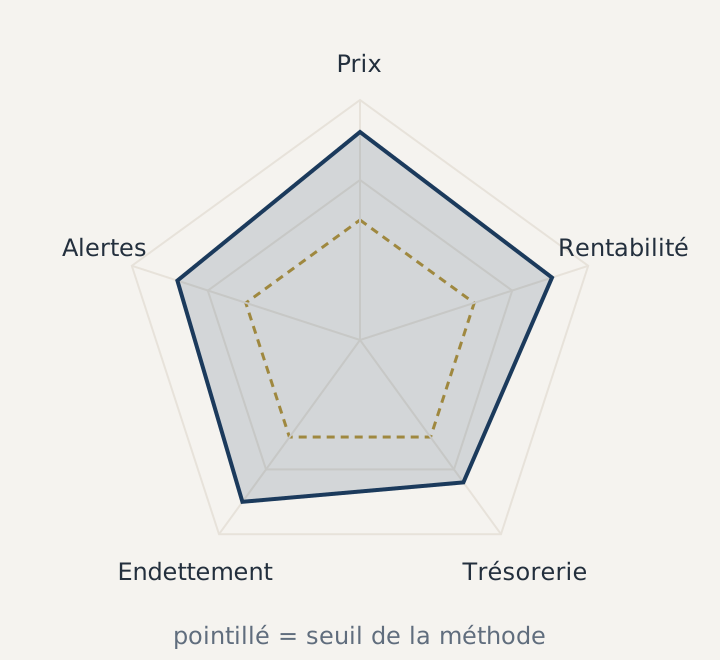
Le relevé du phare

Les cinq axes notés face aux seuils de la méthode, sur un même graphique.

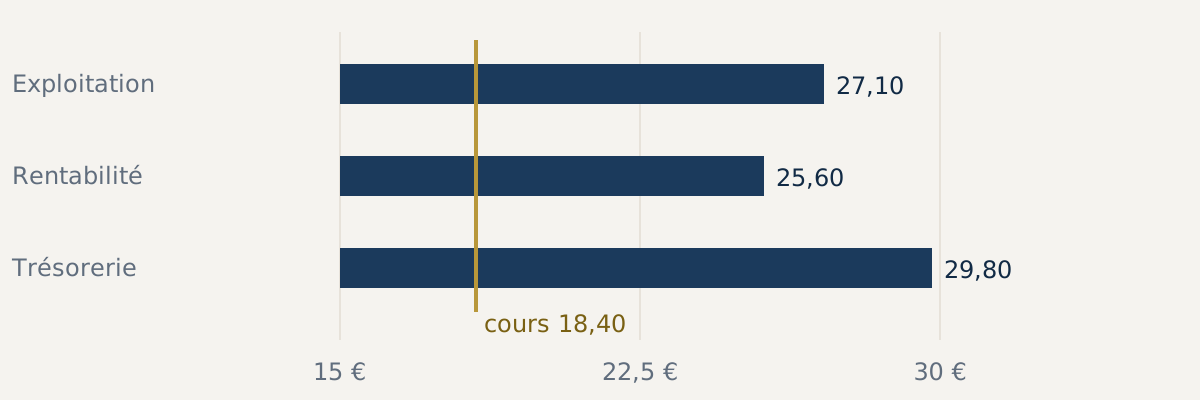
La valeur par action

Trois méthodes d’évaluation indépendantes, comparées au cours du jour.

Ce qui casserait la thèse

Les conditions précises qui nous feraient sortir — écrites avant d’entrer.

Le verdict daté

La conclusion, sa date, et le niveau de conviction.

Relevé du phare — figure d’illustration, valeurs fictives.

Valeur par action — figure d’illustration, valeurs fictives.

Le dernier dossier paru

L’état de l’archipel

Une analyse publiée à ce jour. Les suivantes paraissent au rythme du travail, pas d’un calendrier commercial.

Les dossiers écartés

Une entreprise examinée puis refusée donne un Naufrage, pas un silence.

Première parution à venir

La portée d’un verdict

Ce qu’il dit, ce qu’il ne dit pas.

La confusion entre une analyse et un conseil est la première cause de déception en investissement. Autant l’écrire noir sur blanc.

Ce qu’un El Dorado dit

Ce que l’entreprise gagne, doit, et vaut selon trois méthodes.

Les points précis qui invalideraient la thèse.

Une conclusion datée, et le niveau de conviction qui l’accompagne.

Ce qu’il ne dit pas

À quel prix acheter, à quelle date, pour quel montant.

Ce qui convient à votre situation, votre horizon ou votre fiscalité.

Ce que fera le cours — nous ne prétendons pas le savoir.

Suivre l’archipel

Le prochain dossier arrive par la lettre.

Chaque El Dorado est annoncé dans la Lettre Mensuelle. Gratuite, un envoi par mois.

Quitter la version mobile