


Les Leçons du Large - Article 1 sur 5
L’EV/EBIT, ou ce qu’une entreprise coûte vraiment
Le prix d’une action n’est pas le prix d’une entreprise. Entre les deux, il y a la dette que l’acheteur reprend et la trésorerie qu’il récupère. L’EV/EBIT est le ratio qui pose les trois sur la même balance.
L Investisseur Antifragile7 octobre 202629 min de lectureTrois brasses
Carnet de série
- Concept
- L’EV/EBIT
- Article
- 1 sur 5
- Niveau
- Débutant à averti
- Acces
- Libre
- Prerequis
- Aucun
L’EV/EBIT répond à une question que le cours de Bourse esquive : combien coûte l’entreprise entière, dettes comprises, rapportée à ce que son métier gagne chaque année ? C’est un prix complet divisé par un résultat d’exploitation, et il se lit en années.
Le 5 octobre 2026, American Airlines valait 8,5 milliards de dollars en Bourse. C’est le prix de toutes ses actions. Ce n’est pas le prix de la compagnie : quiconque la rachèterait reprendrait aussi, d’après ses comptes au 31 décembre 2025, 36 milliards de dettes et de loyers. En face, moins d’un milliard de trésorerie immédiate et 4,9 milliards de placements à court terme. Que l’on compte ou non ces placements, l’addition réelle tourne autour de 40 milliards. La Bourse n’en affiche qu’un cinquième.
Presque tout ce qu’on regarde en premier — le cours, la capitalisation, le PER, c’est-à-dire le cours rapporté au bénéfice net par action — ne parle que de cette part-là, celle des actionnaires. Deux sociétés au même PER peuvent cacher deux additions sans rapport, et rien sur l’écran de cotation ne le signale.
À la fin de cette leçon, vous saurez calculer l’EV/EBIT vous-même, avec trois lignes de bilan et une ligne de compte de résultat. Vous saurez surtout dans quels cinq cas il vous trompe — dont un où deux compagnies échangent leur rang selon une seule ligne du bilan.
Première brasse
Le prix affiché n’est pas le prix payé
L’EV/EBIT mesure le nombre d’années de résultat d’exploitation qu’il faudrait pour payer une entreprise entière : ses actions, plus ses dettes, moins sa trésorerie.
Imaginez que vous repreniez la boulangerie de votre rue. Le boulanger vous cède ses parts pour 400 000 euros. Mais la société doit encore 300 000 euros à la banque pour son four et sa boutique, et cet emprunt vous suit : c’est désormais vous qui le remboursez. En contrepartie, il reste 100 000 euros sur le compte de l’entreprise, et ils sont à vous aussi.
Vous avez signé un chèque de 400 000 euros, mais l’affaire vous coûte 600 000 : les parts, plus la dette que vous allez rembourser, moins la caisse qui vient avec. Ce montant s’appelle la valeur d’entreprise, en anglais enterprise value, d’où le sigle EV. C’est le seul prix qui permette de comparer deux affaires financées différemment.
Figure 1

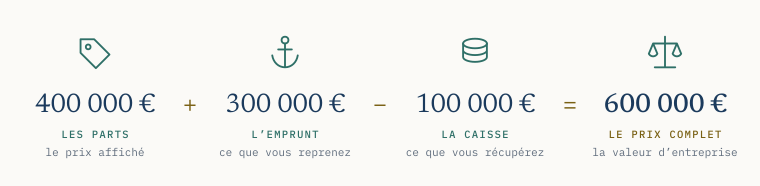
L’addition de la boulangerie : les parts, plus l’emprunt repris, moins la caisse récupérée. Exemple fictif, construit pour le raisonnement.
Illustration LIA
Reste à savoir ce que cette somme achète. Le fournil dégage 75 000 euros par an une fois payés la farine, les salaires, l’électricité et l’usure du four, mais avant de payer le banquier et le fisc. Ce résultat-là s’appelle le résultat d’exploitation, ou EBIT. Il mesure ce que rapporte le métier lui-même, quelle que soit la façon dont il est financé.
Pour la boulangerie : 600 000 divisés par 75 000 donnent 8,0. Il faudrait huit années de résultat d’exploitation pour payer l’affaire entière. Si vous n’aviez regardé que le prix des parts, vous auriez trouvé 5,3 — et oublié un tiers de l’addition.
Retournez la fraction et le chiffre parle autrement. Huit années de résultat pour payer l’affaire, c’est, en simplifiant — sans impôt, sans croissance —, un rendement d’exploitation de 12,5 % par an sur le prix complet. Un multiple de vingt, c’est 5 %. Plus le multiple monte, plus vous payez cher chaque euro que gagne le métier.
Figure 2
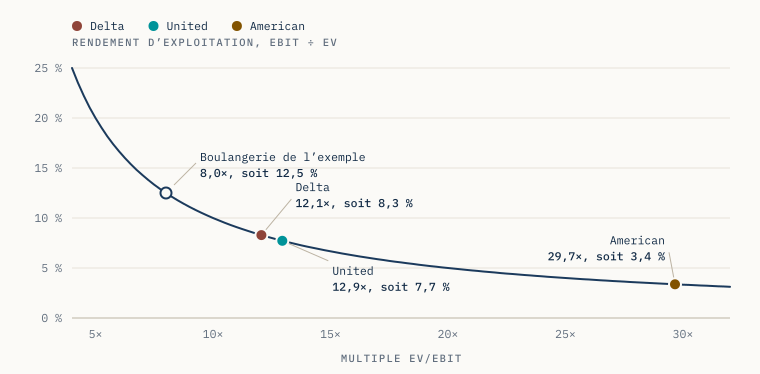
Du multiple au rendement : plus l’EV/EBIT monte, plus le rendement d’exploitation sur le prix complet s’écrase. La boulangerie de l’exemple et les trois compagnies de la deuxième brasse sont placées sur la même courbe. Source : comptes annuels 2025 (formulaires 10-K, le rapport annuel américain), cours de clôture du 05/10/2026 ; nos calculs, relevé le 06/10/2026.
Graphique LIA
EV/EBIT ou PER : pourquoi le plus connu ne suffit pas
Le PER ne regarde que la part des actionnaires : le cours rapporté au bénéfice net. Or le bénéfice net arrive tout en bas du compte de résultat, après les intérêts de la dette, après l’impôt, et après tout ce qui n’a rien à voir avec le métier — une plus-value sur un placement, une provision exceptionnelle.
Derrière un même PER peuvent donc se tenir une société sans dette et une société lourdement endettée. Rien de trompeur là-dedans : le PER répond à la question de l’actionnaire, celle du prix d’un euro de bénéfice net. L’EV/EBIT répond à celle de l’acheteur de l’entreprise entière, et c’est elle qui rend deux sociétés comparables.
Le sigle est anglais, la logique est celle d’un notaire : on ne signe jamais un prix seul, on signe un prix et ses charges.
La question de l’escale
Quand vous regardez le prix d’une action, à quelle question répond-il : celle de l’acheteur d’une part, ou celle de l’acheteur de l’entreprise entière ?
L’instrument
EV/EBIT = (Capitalisation + Dette financière − Trésorerie) ÷ Résultat d’exploitation
Le cours multiplié par le nombre d’actions : le prix de toutes les parts.
Emprunts, obligations et loyers inscrits au bilan : ce que l’acheteur reprend.
L’argent disponible sur les comptes : ce que l’acheteur récupère.
Le résultat avant intérêts et impôts : ce que gagne le métier, avant le banquier et le fisc.
En une phrase
L’EV/EBIT dit combien d’années de résultat d’exploitation il faudrait pour payer l’entreprise entière, dette comprise.
Deuxième brasse
Trois compagnies, un même ciel, trois additions
Trois compagnies aériennes américaines : Delta Air Lines, United Airlines, American Airlines. Même métier, mêmes aéroports, mêmes normes comptables.
Elles sont ici pour deux raisons. D’abord, aucune n’est éligible au PEA, le plan d’épargne en actions : elles servent d’étalon de mesure, et aucune n’est ici recommandée ni écartée. Ensuite, leur secteur concentre tout ce qui fait dérailler l’EV/EBIT : de la dette, des loyers, un cycle.
Tous les chiffres de cette brasse reposent sur les comptes de l’exercice 2025, clos le 31 décembre 2025 et déposés auprès de la SEC, le régulateur boursier américain (Delta, United, American), et sur les cours de clôture du 5 octobre 2026. Les montants sont en dollars.
Figure 3

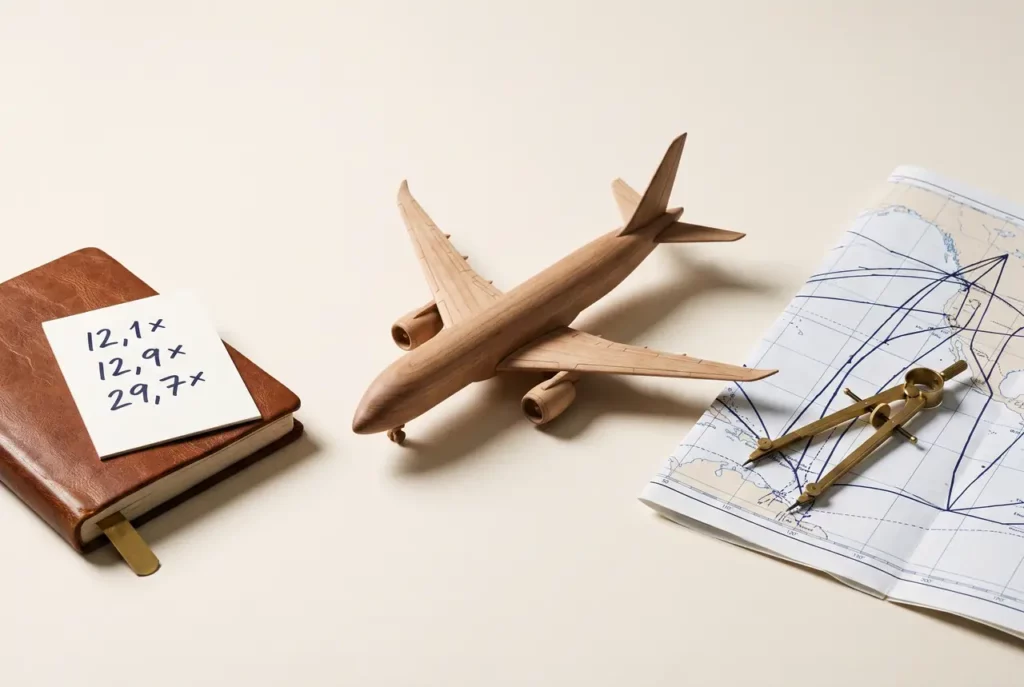
Trois multiples pour un même métier : 12,1, 12,9 et 29,7 (comptes 2025, cours du 05/10/2026). Le calcul suit.
Image générée par IA
Commençons par ce que tout le monde regarde. Au cours de clôture du 5 octobre 2026, Delta se paie 10,8 fois son bénéfice net de 2025 et United 10,7 fois. À un dixième d’écart, le PER les déclare jumelles. American, à 76,5 fois, affiche le multiple le plus élevé des trois.
Regardons maintenant ce qu’un acheteur reprendrait. Au 31 décembre 2025, Delta porte 16,0 milliards de dollars de dette nette — la dette moins la trésorerie —, loyers compris. United en porte 25,1, pour un résultat d’exploitation plus faible. Chez American, la dette nette atteint 35,0 milliards pour 8,5 milliards de capitalisation : quatre cinquièmes du prix complet sont de la dette.
Figure 4
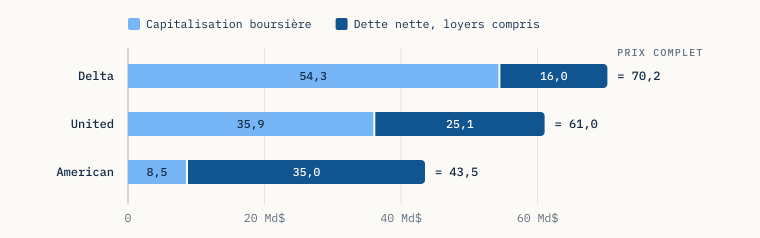
De quoi est fait le prix complet : la capitalisation boursière, puis la dette nette, loyers compris, en milliards de dollars. Chez American, la Bourse n’affiche qu’un cinquième du total. Source : comptes annuels 2025 (formulaires 10-K), capitalisations à la clôture du 05/10/2026 ; nos calculs, relevé le 06/10/2026.
Graphique LIA
L’EV/EBIT de trois compagnies, une même convention, au 5 octobre 2026
| En millions de dollars | Delta | United | American |
|---|---|---|---|
| Capitalisation boursière | 54 251 | 35 926 | 8 496 |
| + Dette financière et loyers | 20 274 | 31 036 | 35 970 |
| − Trésorerie et équivalents | 4 310 | 5 942 | 954 |
| = Valeur d’entreprise (EV) | 70 215 | 61 020 | 43 512 |
| Résultat d’exploitation 2025 (EBIT) | 5 822 | 4 713 | 1 467 |
| EV/EBIT | 12,1× | 12,9× | 29,7× |
| Rendement d’exploitation (EBIT ÷ EV) | 8,3 % | 7,7 % | 3,4 % |
| PER (capitalisation ÷ bénéfice net 2025) | 10,8× | 10,7× | 76,5× |
| Part de la dette nette dans l’EV | 23 % | 41 % | 80 % |
Source : données XBRL des formulaires 10-K (exercice clos le 31/12/2025), relevées via FMP et contrôlées par recoupement des sommes ; résultats d’exploitation recoupés sur l’API XBRL de la SEC ; capitalisations FMP à la clôture du 05/10/2026, cohérentes avec les cours de clôture EODHD. Relevé le 06/10/2026. Convention : emprunts et location-financement, plus obligations de location simple, moins trésorerie et équivalents ; placements à court terme non déduits ; hors billets à court terme (914 chez American, 1 100 chez Delta). Cette convention, la même pour les trois sociétés, compte en partie deux fois les loyers de location simple : voir le deuxième piège.
Le classement se retourne. Faites d’abord le calcul boiteux que suggère l’écran de cotation : la capitalisation seule, rapportée au résultat d’exploitation. American affiche alors le multiple le plus bas des trois, 5,8 années, contre 7,6 pour United et 9,3 pour Delta. Ajoutez la dette, comme il se doit, et son multiple devient de loin le plus élevé : 29,7 années. Même dénominateur, deux numérateurs, deux lectures opposées.
Quant aux jumelles du PER, elles ne le sont plus tout à fait : l’EV/EBIT de Delta ressort à 12,1 fois, celui de United à 12,9. L’écart est modeste, et leur ordre ne survivra pas à la troisième brasse. Le PER de Delta est d’ailleurs abaissé par une ligne étrangère au métier : 1,2 milliard de dollars de gains sur des titres de participation, près d’un cinquième de son résultat avant impôt de 2025. L’EV/EBIT ne les voit pas, et c’est voulu.
La Bourse affiche le prix d’une part. L’EV/EBIT donne le prix du navire, hypothèque comprise.
Comment calculer l’EV/EBIT vous-même, en cinq minutes
Sur une société européenne, les lignes portent d’autres noms mais se trouvent au même endroit. Au bilan : « emprunts et dettes financières », courants et non courants, puis « dettes de location », puis « trésorerie et équivalents de trésorerie ». Au compte de résultat : « résultat opérationnel ». La capitalisation se lit sur n’importe quel site de cotation.
Additionnez capitalisation, dettes financières et dettes de location. Retirez la trésorerie. Divisez par le résultat opérationnel. Puis notez à côté du résultat la convention que vous avez retenue : sans elle, votre chiffre ne se compare à aucun autre, pas même au vôtre dans six mois.
Voici le calcul pour Delta. Cinq nombres, deux additions, une soustraction, une division. Tout est public, et c’est le but : un lecteur qui ne peut pas refaire le calcul ne peut pas contester le mien.
La question de l’escale
Sauriez-vous refaire ce calcul sans cette page, à partir du seul rapport annuel d’une société ?
Le calcul, pas à pas — Delta Air Lines, en millions de dollars
- 1La capitalisation, à la clôture du 5 octobre 2026.54 251
- 2La dette financière, emprunts et location-financement : 1 605 à moins d’un an, 12 507 au-delà.+ 14 112
- 3Les loyers inscrits au bilan, obligations de location simple : 809 à moins d’un an, 5 353 au-delà.+ 6 162
- 4La trésorerie et ses équivalents, au 31 décembre 2025.− 4 310
- 5La valeur d’entreprise : 54 251 + 14 112 + 6 162 − 4 310.= 70 215
- 6Le résultat d’exploitation, ligne « operating income » du compte de résultat 2025.÷ 5 822
- 7L’EV/EBIT : 70 215 ÷ 5 822 = 12,06.= 12,1×
Les erreurs classiques
- Comparer d’un secteur à l’autre. Un éditeur de logiciels et une compagnie aérienne n’ont ni les mêmes besoins d’investissement ni les mêmes cycles : le même multiple n’y désigne pas le même prix.
- Mélanger les dates sans le dire. Une capitalisation d’aujourd’hui, une dette de décembre et un résultat de l’an dernier : c’est inévitable, et cela s’écrit sous le chiffre.
- Lire un multiple négatif. Si le résultat d’exploitation est une perte, ou si la trésorerie dépasse capitalisation et dette réunies, le ratio n’a plus de sens. Deux signes négatifs produisent même un chiffre positif, parfaitement trompeur.
- Prendre un multiple bas pour une bonne affaire. Un prix bas peut être mérité : un métier qui s’érode se paie peu, et à raison. Le multiple ouvre la question, il ne la tranche pas.
Troisième brasse
Cinq façons dont l’EV/EBIT vous ment
L’EV/EBIT n’est pas infaillible. Il se trompe dans cinq situations, et aucune ne suppose la moindre manœuvre comptable : toutes se produisent sur des comptes honnêtes, certifiés, publiés.
Premier piège — l’EBIT n’a pas de définition officielle
Les normes comptables internationales IFRS en vigueur ne définissent pas l’EBIT, et les comptes américains ne portent aucune ligne de ce nom. Chacun le reconstruit, et pas de la même façon. Pour Delta, exercice 2025, trois valeurs circulent. Le résultat d’exploitation publié : 5 822 millions de dollars. L’« EBIT » affiché par un fournisseur de données : 5 589. Et le résultat avant intérêts et impôts pris au pied de la lettre, plus-values comprises : 6 864.
Trois dénominateurs, trois EV/EBIT pour la même société le même jour : 12,1, 12,6 et 10,2. Aucun n’est faux. Le troisième inclut un milliard d’éléments étrangers à l’exploitation, pour l’essentiel les gains sur titres évoqués plus haut ; le deuxième applique un retraitement propre au fournisseur. Cette leçon retient le résultat d’exploitation publié, en anglais operating income : c’est la seule des trois valeurs qu’on retrouve, ligne pour ligne, dans le rapport annuel.
Deuxième piège — les loyers changent de camp selon la norme
Depuis le 1er janvier 2019, la norme IFRS 16 oblige les groupes européens cotés, dans leurs comptes consolidés, à inscrire leurs contrats de location au bilan, comme une dette. Leur résultat opérationnel est alors calculé avant la part d’intérêt de ces loyers. Dette au numérateur, résultat avant intérêts au dénominateur : la fraction est cohérente.
Les comptes américains procèdent autrement : le loyer d’une location simple y est déduit en entier du résultat d’exploitation. Ajouter ces loyers à la dette, comme le fait la convention de cette leçon, compte donc deux fois une partie de la charge.
Figure 5
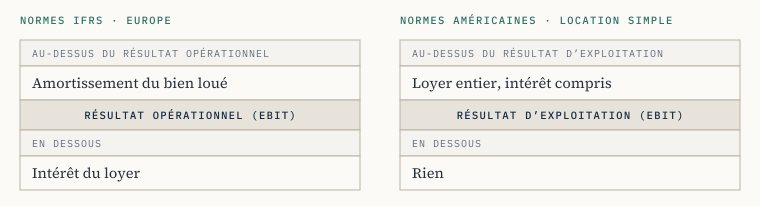
Où passe le loyer d’un avion, selon la norme. En normes IFRS, la dette de location s’ajoute à la valeur d’entreprise et son intérêt n’est pas encore déduit du résultat : la fraction concorde. En normes américaines, ajouter la dette de location à la valeur d’entreprise compte deux fois la part d’intérêt du loyer. Schéma de principe ; la norme IFRS 16 s’applique aux exercices ouverts depuis le 1ᵉʳ janvier 2019.
Schéma LIA
Sans les loyers, l’EV/EBIT de Delta passe de 12,1 à 11,0 et celui d’American de 29,7 à 24,9. Selon la part de flotte louée, la norme pèse de un à près de cinq tours de multiple. Cette leçon garde pourtant les loyers dans la dette, par prudence : une flotte louée reste un engagement. Sous normes américaines, 11,0 est le chiffre cohérent pour Delta, et toute comparaison directe avec un groupe européen reste approximative.
Troisième piège — la trésorerie qu’on décide de compter
Au 31 décembre 2025, United détient 5,9 milliards de dollars de trésorerie et, sur la ligne voisine, 6,3 milliards de placements à court terme que la convention retenue ne déduit pas. Déduisez-les, et son EV/EBIT tombe de 12,9 à 11,6. Delta, dont le bilan n’en présente pas à cette date, reste à 12,1. American, qui en détient 4,9 milliards, passerait de 29,7 à 26,3.
Les jumelles du PER ont donc échangé leurs places. United affichait le multiple le plus élevé des deux ; elle affiche désormais le plus bas, sans qu’un seul chiffre de son bilan ait bougé. Seule la décision de compter ou non une ligne a changé. Un classement qui tient à une convention n’est qu’une convention.
Figure 6
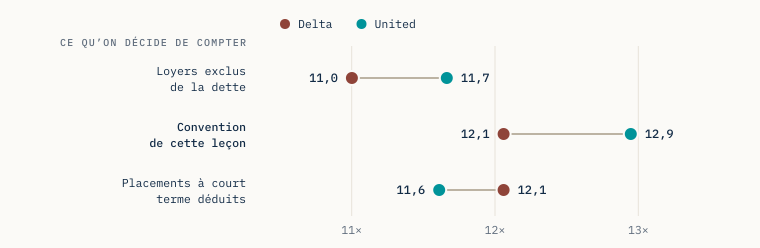
Ce qu’on décide de compter fait le classement : l’EV/EBIT de Delta et de United selon trois conventions. Le rang s’inverse dès que l’on déduit les placements à court terme. Source : comptes annuels 2025 (formulaires 10-K), capitalisations à la clôture du 05/10/2026 ; nos calculs, relevé le 06/10/2026.
Graphique LIA
Quatrième piège — une seule année fige un moment du cycle
Le transport aérien est un métier de cycle. En 2021, United et American perdaient encore de l’argent à l’exploitation ; leur meilleur résultat de la période tombe en 2024 pour Delta et United, en 2023 pour American. Gardez le prix d’aujourd’hui et changez seulement l’année du dénominateur : l’EV/EBIT d’American va de 14,3 à 29,7, hors 2021 où il est négatif.
Figure 7
Le dénominateur a une date. La changer suffit à changer le multiple.
Image générée par IA
Même en cours d’année, le dénominateur vieillit. Remplacez l’exercice 2025 par les douze derniers mois connus, arrêtés au 30 juin 2026 — des résultats trimestriels repris d’un fournisseur de données, non recoupés dans les dépôts —, en laissant la dette inchangée : le résultat d’exploitation d’American tombe à 1 008 millions de dollars et son EV/EBIT passe de 29,7 à 43,2. United, à 12,5, passe sous Delta, à 12,7.
Leurs PER, eux, se séparent : 10,3 pour United, 13,7 pour Delta. Les jumelles ne l’étaient que sur la photographie de 2025.
Figure 8
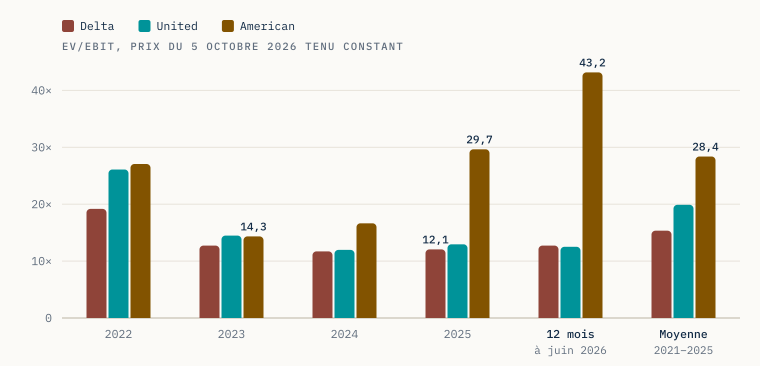
Le même prix, six dénominateurs : la valeur d’entreprise du 5 octobre 2026 rapportée au résultat d’exploitation de chaque exercice de 2022 à 2025, puis des douze derniers mois, puis de la moyenne sur cinq ans. Source : résultats d’exploitation 2021 à 2025, données XBRL de la SEC ; douze mois à juin 2026, données FMP rapportées ; nos calculs, relevé le 06/10/2026.
Graphique LIA
Une parade consiste à diviser par la moyenne de plusieurs exercices. Sur cinq ans, creux de 2021 compris, l’EV/EBIT de Delta passe de 12,1 à 15,3 et celui de United de 12,9 à 19,9. Le remède a ses limites : une étude de Wesley Gray et Jack Vogel portant sur quarante ans de données a conclu que les ratios lissés sur longue période ajoutaient peu, en moyenne, aux ratios d’une seule année.
La moyenne aide à lire un dossier cyclique ; elle ne dit pas où l’on se trouve dans le cycle. Le dossier Höegh Autoliners, analysé ici le 30 août 2026, pose exactement cette question sur un armateur.
Cinquième piège — ce que la valeur d’entreprise oublie
Dans la formule, seules comptent la dette financière et la trésorerie. Un bilan porte d’autres engagements et d’autres actifs. Chez Delta, deux lignes tirent en sens contraire. D’un côté, 3,2 milliards de dollars d’engagements de retraite et assimilés, qu’un acheteur prudent ajouterait à la dette. De l’autre, 4,2 milliards de participations dans d’autres sociétés : leur produit n’entre pas dans le résultat d’exploitation, et le même acheteur les retirerait du prix.
Ajoutez les retraites : l’EV/EBIT monte à 12,6. Retirez les participations : il descend à 11,3. Faites les deux : 11,9. À cela s’ajoutent, selon les sociétés, les intérêts minoritaires ou les compléments de prix dus sur une acquisition. Rien ne garantit que deux fournisseurs de données traitent ces lignes de la même façon.
Delta Air Lines : un seul bilan, le même jour, huit EV/EBIT
| Convention retenue | EV/EBIT |
|---|---|
| Résultat avant intérêts et impôts, plus-values comprises | 10,2× |
| Loyers exclus de la dette | 11,0× |
| Participations retirées du prix | 11,3× |
| Retraites ajoutées, participations retirées | 11,9× |
| Convention de cette leçon | 12,1× |
| Billets à court terme ajoutés à la dette | 12,2× |
| « EBIT » du fournisseur de données | 12,6× |
| Engagements de retraite ajoutés à la dette | 12,6× |
Source : comptes annuels 2025 de Delta Air Lines (formulaire 10-K), capitalisation à la clôture du 05/10/2026. Chaque ligne ne modifie qu’un seul élément de la convention de cette leçon, sauf la quatrième, qui en combine deux. Relevé le 06/10/2026.
Au-delà des pièges
Ce que l’EV/EBIT fait aux autres mesures
L’EV/EBIT ne navigue pas seul. Il dit si le prix est bas ; il ne dit pas si l’affaire est bonne. Une société peut afficher un multiple très faible parce que son métier détruit du capital : c’est le piège de la décote méritée. C’est pourquoi on ne le lit jamais seul : d’autres mesures lui répondent, objets des prochaines leçons de cette série.
Du côté de l’endettement, l’écho est direct. La dette gonfle la valeur d’entreprise ; une société très endettée affiche donc à la fois un EV/EBIT élevé et un ND/EBITDA élevé — la dette nette rapportée au résultat avant intérêts, impôts et amortissements —, ce qui est cohérent. American en donne l’illustration : le multiple le plus élevé des trois, et la dette la plus lourde.
Enfin, un multiple bas ne fait pas une liste d’achats. Un filtre, même juste neuf fois sur dix, rend surtout du bruit quand ce qu’on cherche est rare : c’est le résultat du premier papier du Laboratoire, Le tamis menteur. L’EV/EBIT ouvre l’analyse. Il ne la remplace pas.
Ce que dit la recherche
L’idée n’est pas neuve. En 2011, Tim Loughran et Jay Wellman ont montré, dans le Journal of Financial and Quantitative Analysis, que le multiple d’entreprise — la même fraction, calculée avant amortissements — était un déterminant puissant des rendements boursiers. Le facteur qu’ils en tirent dégage, sur leur période d’étude, une prime de 5,28 % par an. Gray et Vogel, eux, classent cette famille de mesures devant le PER.
Trois réserves s’imposent. Ces travaux portent sur le cousin de l’EV/EBIT, calculé avant amortissements, et non sur l’EV/EBIT lui-même. Une prime mesurée sur le passé n’est pas une promesse. Et ces résultats vont dans le sens du ratio que cette série met à l’honneur : une conclusion qui arrange celui qui la cite se lit avec un cran de méfiance supplémentaire.
L’EV/EBIT nous dit ce que coûte le navire. Il ne nous dit pas s’il tient la mer — c’est la question des prochaines leçons.
La question de l’escale
Quand deux sources vous donnent deux multiples pour la même société, laquelle croyez-vous — et sauriez-vous dire quelle convention se cache derrière chacune ?
Ce que l’EV/EBIT voit
- Le prix de l’entreprise entière, dette comprise.
- Ce que gagne le métier, avant le banquier et le fisc.
- Deux sociétés financées différemment, sur la même échelle.
Ce qu’il ne voit pas — La qualité du métier et sa rentabilité sur capitaux investis. La place de l’année dans le cycle. Les retraites, les participations et la convention retenue.
Avant de reprendre la mer
Questions fréquentes sur l’EV/EBIT
Qu’est-ce qu’un bon EV/EBIT ?
Il n’existe pas de bon EV/EBIT dans l’absolu. Un multiple se lit contre deux références : l’historique de la société et ses concurrents directs, calculés avec la même convention. Il se traduit aussi en rendement : un EV/EBIT de 8 correspond à un rendement d’exploitation de 12,5 % sur le prix complet, un multiple de 20 à 5 %. Un multiple bas signale un prix bas, pas une bonne affaire.
Quelle différence entre EV/EBIT et EV/EBITDA ?
L’EV/EBITDA divise la même valeur d’entreprise par un résultat calculé avant amortissements. Il ignore donc l’amortissement, mesure comptable de l’usure des machines, des avions ou des serveurs. L’EV/EBIT le déduit. Sur une activité qui demande peu d’investissements, les deux ratios se ressemblent ; sur une industrie lourde, l’EV/EBITDA flatte nettement la société. L’EV/EBIT est le plus sévère des deux.
Quelle différence entre le PER et l’EV/EBIT ?
Le PER rapporte la capitalisation au bénéfice net : il mesure ce que paie l’actionnaire pour un euro de bénéfice, après intérêts, impôts et éléments exceptionnels. L’EV/EBIT rapporte le prix de l’entreprise entière, dette comprise, au résultat de son seul métier. Deux sociétés au même PER peuvent afficher des EV/EBIT très différents si l’une est nettement plus endettée que l’autre.
Comment calculer la valeur d’entreprise ?
La valeur d’entreprise s’obtient en additionnant la capitalisation boursière et la dette financière, puis en soustrayant la trésorerie. Au moins deux conventions changent le résultat et doivent être annoncées : les dettes de location sont-elles comptées, et les placements à court terme sont-ils déduits avec la trésorerie ? La norme IFRS 18, applicable à partir de 2027, ne tranchera ni l’une ni l’autre : elle définit le résultat, pas le prix.
Que signifie un EV/EBIT négatif ?
Un EV/EBIT négatif ne se lit pas comme un multiple ordinaire. Il apparaît dans deux cas : le résultat d’exploitation est une perte, ou la trésorerie dépasse la capitalisation et la dette réunies, ce qui rend la valeur d’entreprise négative. Dans le premier, le métier ne gagne rien ; dans le second, la société relève d’une analyse fondée sur ses actifs.
Où trouver l’EV/EBIT d’une action ?
La plupart des sites de données boursières affichent un EV/EBIT ou un EV/EBITDA, sans toujours préciser leur convention. Le plus sûr reste de le recalculer : la capitalisation sur un site de cotation, la dette, les loyers et la trésorerie au bilan, le résultat opérationnel au compte de résultat. Cinq minutes suffisent, et vous savez alors ce que le chiffre contient.
La suite de la sérieRecevoir les prochaines leçons avec l’équipage
La série - Série 1 — Les 5 facteurs DQV
Toute la sérieSérie 1 — Les 5 facteurs DQV
Pour aller plus loin

Écrit par
Le Navigateur
J’écris ce que je fais, selon une méthode publique : chaque décision porte sa date, son critère d’invalidation et sa revue. Si je me trompe, je l’écrirai, publiquement et daté.
Ces pages sont le journal de bord d’un navigateur. Pas des conseils en investissement. Chaque lecteur tient sa propre barre. Aucune des sociétés citées n’est recommandée à l’achat ou à la vente. Les trois compagnies aériennes ne sont pas éligibles au PEA. Ce qui n’a pas pu être vérifié : les résultats trimestriels du premier semestre 2026, repris d’un fournisseur de données sans recoupement dans les dépôts eux-mêmes ; les textes intégraux des deux études citées. Les chiffres valent à leur date de relevé et ne sont pas mis à jour après publication. Investir comporte un risque de perte en capital ; les performances passées ne préjugent pas des performances futures.
Partager cet article
La suite du voyage